Hintergrund
Im Bilanzrecht (§ 246 Abs. 2 HGB) gibt es ein Verrechnungsverbot von Forderungen und Verbindlichkeiten.
§ 246 HGB Vollständigkeit, Verrechnungsverbot (2) Posten der Aktivseite dürfen nicht mit Posten der Passivseite, Aufwendungen nicht mit Erträgen, Grundstücksrechte nicht mit Grundstückslasten verrechnet werden. [...] |
|---|
Aufgrund des Verrechnungsverbotes werden in der Bilanz diese Forderungen und Verbindlichkeiten nicht saldiert:
- Forderungen aus Lieferungen und Leistungen mit Sollsaldo und Habensaldo
- Verbindlichkeiten aus Lieferungen und Leistungen mit Sollsaldo und Habensaldo
Sollsaldo und Habensaldo werden unter verschiedenen Bilanzpositionen ausgewiesen.
Sammelkonten in Lexware buchhaltung
Forderungen und Verbindlichkeiten aus Lieferungen und Leistungen, die Sie über Personenkonten buchen, werden in der Bilanz auf folgenden Sammelkonten ausgewiesen:
| Bilanzposition | Sammelkonten SKR-03 / 04 |
|---|---|
| Forderungen aus Lieferungen und Leistungen | 1400 / 1200 |
| Verbindlichkeiten aus Lieferungen und Leistungen | 1600 / 3300 |
In Lexware buchhaltung sind die Sammelkonten im Firmenstamm hinterlegt.
Bei der Firmenneuanlage mit Standardkontenrahmen werden die Sammelkonten automatisch zugeordnet.
Beispiel: Sammelkonten in SKR-03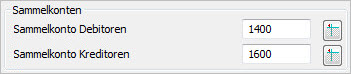
Falls die Sammelkonten hier nicht hinterlegt sind, klicken Sie auf das Kontenplansymbol und wählen Sie das Konto im Kontenplan aus.
Die Zuordnung der Sammelkonten zur Bilanz prüfen Sie im Kontenassistenten auf der Seite 'Auswertung'.
Beispiel: Konto 1400 in SKR-03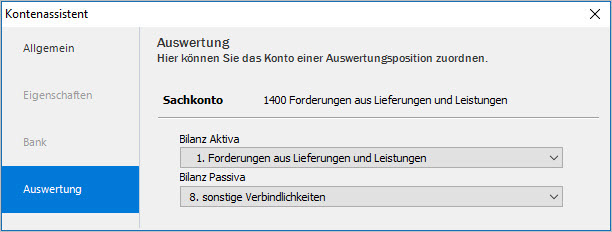
Standardzuordnung der Sammelkonten in der Bilanz
Die Soll- und Habenseite der Sammelkonten wird in der Bilanz nicht saldiert. Die Konten haben folgende Standardzuordnung in der Bilanz:
| Salden | Bilanzseite / Auswertungsposition | Konto SKR-03/04 |
|---|---|---|
| Debitoren mit Soll-Saldo | Aktiva / Forderungen aus Lieferungen und Leistungen | 1400 / 1200 |
| Kreditoren mit Soll-Saldo | Aktiva / Sonstige Vermögensgegenstände | 1600 / 3300 |
| Kreditoren mit Haben-Saldo | Passiva / Verbindlichkeiten aus Lieferungen und Leistungen | 1600 / 3300 |
| Debitoren mit Haben-Saldo | Passiva / Sonstige Verbindlichkeiten | 1400 / 1200 |
Um den Wert der Sammelkonten nachzuvollziehen, aktivieren Sie im Druckdialog der Bilanz die Option 'Personenkontenaufstellung'.
Die Personenkontenaufstellung ist in folgende Auswertungen gegliedert:
| Auswertung | Inhalt |
|---|---|
| Debitorenaufstellung (Forderungen) | Auflistung der Debitoren und Kreditoren mit Soll-Saldo. |
| Kreditorenaufstellung (Verbindlichkeiten) | Auflistung der Kreditoren und Debitoren mit Haben-Saldo. |
Sammelkonten in der E-Bilanz
In der E-Bilanz werden die Debitoren- und Kreditorensalden wie folgt saldiert und auf den Sammelkonten ausgewiesen:
| Saldo | Bilanzseite | Auswertungsposition |
|---|---|---|
| Gesamtsaldo der Debitoren und Kreditoren mit Soll-Saldo | Aktiva | Forderungen aus Lieferungen und Leistungen |
| Gesamtsaldo der Kreditoren und Debitoren mit Haben-Saldo | Passiva | Verbindlichkeiten aus Lieferungen und Leistungen |
